La leasing, problema nu e rata din ofertă, ci ce se întâmplă dacă o întârzii. Mulți antreprenori semnează pe fugă și descoperă abia la prima lună grea cât de scumpe sunt penalitățile, ce înseamnă rezilierea și cât de repede pot rămâne fără mașină sau echipament. Textul de mai jos este un ghid practic despre întârzierea ratelor de leasing și clauzele pe care merită să le citești de două.
Ce înseamnă, juridic, întârzierea ratelor de leasing
Din punct de vedere legal, leasingul este un contract prin care finanțatorul cumpără bunul și ți-l dă în folosință, iar tu îi plătești rate, de obicei lunare, pe o perioadă stabilită. Ordonanța privind operațiunile de leasing și noul Cod civil tratează leasingul ca pe o formă specială de locațiune, cu opțiune de cumpărare la final, în multe cazuri.
Neplata ratelor la scadență înseamnă neexecutarea unei obligații contractuale. Codul civil permite, în anumite condiții, rezoluțiunea sau rezilierea contractului pentru neplată, inclusiv în cazul leasingului, cu posibilitatea ca finanțatorul să rețină o compensație pentru folosirea bunului până la acel moment, potrivit unui articol specific referitor la contractele de vânzare cu rezoluțiune și aplicabil și leasingului, în forma consolidată la data redactării, conform textului legal publicat.
Pe scurt, întârzierea nu înseamnă doar „mai plătesc câteva zile mai târziu”. Practic, intri într-o zonă în care se pot activa penalități, se pot raporta întârzieri în sistemele de risc de credit, iar, după o anumită perioadă de neplată, finanțatorul poate ajunge să rezilieze contractul și să ceară restituirea bunului, conform regulilor din ordonanța privind leasingul.
Clauza de penalități pentru întârzierea ratelor
Aici se joacă unul dintre cele mai sensibile puncte ale unui contract de leasing, fie că e vorba de o firmă sau de o persoană fizică. În practică, mulți finanțatori stabilesc o penalitate zilnică pentru sumele neachitate la timp, procent din rata scadentă. Într-un set de condiții comerciale generale pentru leasing financiar publicate de un finanțator, penalitatea este, de exemplu, de 0,2% pe zi de întârziere din sumele datorate.
În alte spețe ajunse în instanță, instanțele au considerat că penalități de tipul 0,5% pe zi de întârziere, ceea ce înseamnă peste 180% pe an, pot fi considerate clauze abuzive în raporturile cu consumatorii, atunci când produc un dezechilibru vădit între drepturile și obligațiile părților, așa cum reiese din motivarea unei decizii a unei Curți de Apel analizate în jurisprudență.
La multe firme mici, clauza de penalități este trecută rapid cu vederea, pentru că toată atenția merge pe avans, valoare reziduală și rata lunară. Dinamica se schimbă radical în luna în care nu intră o factură mare de la client și rata de leasing întârzie 10-15 zile, iar penalitățile se adună și încep să afecteze serios cash-flow-ul.
Merită urmărite cel puțin trei elemente: procentul penalității, dacă se aplică pe zi sau pe lună, baza de calcul (doar rata restantă sau alte sume) și momentul de la care curg (imediat după scadență sau după un anumit număr de zile). Pentru persoane fizice, dacă penalitățile duc la un cost disproporționat față de prejudiciul real, există cadrul legal pentru a discuta despre caracterul abuziv, dar asta se tranșează de la caz la caz, în fața instanței.
Când poate finanțatorul să rezilieze contractul
A doua clauză care trebuie citită cu atenție este cea de reziliere pentru neplată. În vechile reglementări se vorbea explicit despre neplata a două luni consecutive ca prag pentru reziliere, dacă în contract nu se prevedea altceva. În prezent, multe contracte de leasing din piață stabilesc clar după câte rate restante și după câte zile de întârziere finanțatorul poate declara scadența anticipată și poate cere restituirea bunului.
Codul civil prevede, la articolele privind rezoluțiunea și rezilierea, că partea care invocă neexecutarea trebuie, în principiu, să acorde un termen de punere în întârziere, cu anumite excepții. În practică, asta se traduce în notificări trimise utilizatorului, cu un termen-limită de plată înainte de a se ajunge la reziliere. De multe, aceste detalii sunt trecute într-un articol din contract sau în condițiile generale și sunt, pur și simplu, ignorate la semnare.
În ordonanța privind leasingul sunt reglementate și efectele rezilierii: după încetarea contractului, utilizatorul are obligația să restituie bunul, iar finanțatorul poate solicita sumele datorate până la data predării bunului, inclusiv cheltuielile cu recuperarea acestuia, conform textului legal în vigoare. Pentru consumatori, există și un drept prioritar de a cumpăra bunul după restituire, într-un termen limitat, dacă achită toate sumele datorate, potrivit aceleiași ordonanțe.
Pentru un SRL mic, diferența între „două luni consecutive de neplată” și „30 de zile de la prima scadență neplătită” este uriașă. În primul caz, ai timp să îți ajustezi încasările și să îți rearanjezi plățile. În al doilea, poți ajunge, într-o singură lună mai slabă, cu mașina ridicată și cu datorii suplimentare din cheltuieli de recuperare.
Costurile ascunse când întârzii ratele: comisioane, recuperare, diferențe de curs
Întârzierea ratelor de leasing vine de multe ori la pachet cu alte costuri trecute în contract, dar la care nu te uiți în etapă de ofertare. În condițiile contractuale generale ale unor societăți de leasing, pe lângă penalitățile zilnice, sunt prevăzute comisioane pentru modificări de contract, pentru administrare sau pentru alte servicii, exprimate în sume fixe în euro sau lei, conform documentelor publice analizate.
În plus, ordonanța privind leasingul menționează faptul că, dacă utilizatorul nu restituie bunul în termenul prevăzut după reziliere, datorează și cheltuielile de recuperare, pe lângă sumele datorate conform contractului. În practică, asta înseamnă costuri cu firme de recuperare, transport, eventuale taxe suplimentare, toate suportate de utilizator.
La leasingurile în valută sau cu rate exprimate în euro, întârzierea poate amplifica impactul diferențelor de curs. Există finanțatori care folosesc în contract un curs intern mai mare decât cursul oficial pentru calculul ratelor și al penalităților, așa cum reiese din discuții de specialitate din piață. Într-un an cu fluctuații de curs, o întârziere de câteva săptămâni poate însemna și o factură mai mare doar din diferențe de schimb, pe lângă penalități.
De aceea, clauzele legate de comisioane, de modul de calcul al cursului valutar și de cheltuielile de recuperare merită citite împreună cu contabilul firmei sau cu un consultant, mai ales dacă iei în leasing active scumpe sau pe termen lung.
Cum arată în practică întârzierile de leasing la firmele mici
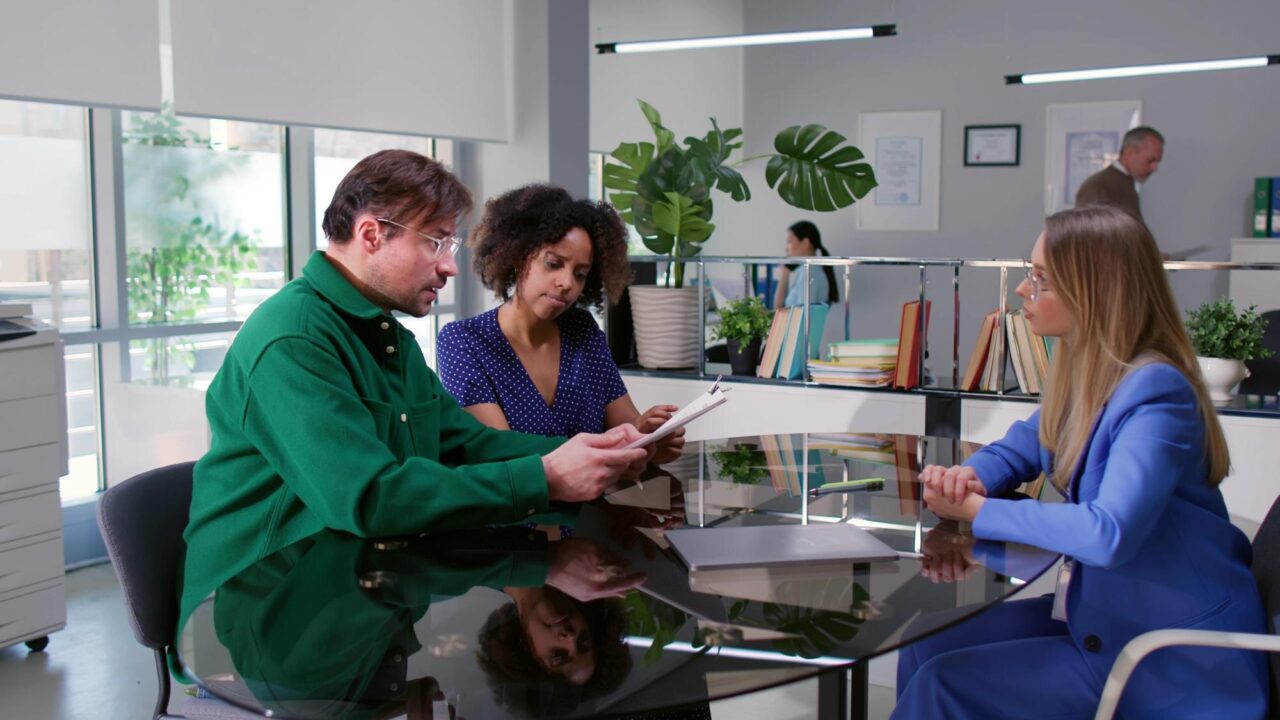
Ce vedem frecvent în discuțiile cu antreprenori: leasingul este folosit ca soluție rapidă pentru mașini de firmă sau echipamente, mai ales în servicii și în construcții. Contractul vine după ce ai ales deja mașina sau utilajul, e stufos, iar presiunea vânzătorului este să semnezi repede, „ca să nu pierzi oferta”.
Într-un astfel de scenariu, o firmă de servicii cu trei angajați își ia prima mașină în leasing. După un an bun, vine un trimestru în care doi clienți mari întârzie plățile. Rata de leasing devine scadentă când în cont nu intră banii așteptați. Proprietarul decide să „împingă” plata câteva zile, dar în următoarea lună situația se repetă. În două luni, se acumulează penalități semnificative, iar notificările finanțatorului vorbesc deja de posibilă reziliere și restituirea bunului.
Când ajungi în punctul în care se discută despre preluarea mașinii și despre datoriile rămase, descoperi că nu mai datorezi doar ratele restante, ci și penalități, cheltuieli de recuperare, uneori, diferențe de valoare reziduală, în funcție de cum este scris contractul și de regimul de garantare. Toate acestea se traduc în presiune directă pe lichiditatea firmei.
Instituțiile de supraveghere și protecție a consumatorilor au, la rândul lor, un cadru de principii pentru protecția clienților de produse financiare nebancare, inclusiv leasing, conform informațiilor publicate de Autoritatea de Supraveghere Financiară. Totuși, în practică, protecția se vede abia după ce ajungi la reclamații sau în instanță. Prima linie de apărare rămâne felul în care citești și negociezi contractul.
Ce clauze merită citite cu pixul în mână înainte de semnare
Dacă ar fi să reducem tot contractul de leasing la câteva articole-cheie, acestea ar fi cele legate de întârzierea și neplata ratelor. Nu doar la persoane fizice, ci și la SRL-uri și PFA-uri. În practică, merită să stai în mod special pe următoarele puncte:
- Penalități de întârziere: procentul pe zi sau pe lună, baza de calcul, data de la care curg.
- Condițiile de reziliere: câte rate poți întârzia, ce înseamnă „neplată consecutivă”, ce preaviz primești.
- Cheltuieli de recuperare: ce costuri suplimentare pot fi imputate dacă ajungi la reziliere.
- Curs valutar și comisioane: cum se calculează ratele, ce curs se folosește, ce taxe fixe apar la modificări sau întârzieri.
- Drepturi după reziliere: dacă și cum poți răscumpăra bunul, în ce termen și la ce nivel al datoriilor.
Pentru contractele cu consumatori, ordonanța privind contractele de credit pentru consumatori extinse la leasing și legislația privind clauzele abuzive oferă un cadru general: clauzele care obligă consumatorul la sume disproporționat de mari față de prejudiciul comerciantului pot fi contestate. Dar asta nu înlocuiește prudența de la semnare. Pentru firme, relația este una între profesioniști, iar libertatea de a stabili penalități și termene este mai largă.
Un contabil sau un consultant financiar poate traduce aceste clauze în impact bugetar concret: cât te costă o întârziere de 10 zile, cât înseamnă o reziliere în anul 3, ce opțiuni ai de reechilibrare a fluxurilor. De multe, după această discuție, antreprenorii renegociază cel puțin penalitățile sau aleg un alt finanțator.
Întrebări frecvente
Câte zile pot întârzia rata de leasing fără consecințe?
Contractul stabilește termenul exact. De regulă, penalitățile curg imediat după data scadentă, iar rezilierea se discută după întârzieri repetate sau de durată. Verifică înclauzele privind penalitățile și rezilierea și discută cu finanțatorul.
Poate fi considerată abuzivă o penalitate foarte mare în leasing?
În raporturile cu consumatorii, instanțele au considerat abuzive penalități zilnice care duc la costuri anualizate foarte ridicate, potrivit jurisprudenței publice. Fiecare caz se analizează separat, în funcție de disproporția față de prejudiciu.
Ce pot face dacă nu mai pot plăti ratele de leasing?
Primul pas este discuția directă cu finanțatorul pentru reeşalonare sau alte soluții contractuale. Poți cere și sprijinul unui consultant sau al unui avocat. Pentru consumatori, rămâne deschisă și opțiunea sesizării autorităților competente.
Un contract de leasing nu este doar o rată „care dă bine în ofertă”, ci o listă de scenarii pentru ziua în care banii nu mai ajung. Felul în care arată clauzele de întârziere și neplată spune, de fapt, cât de scumpă va fi o perioadă slabă în firmă. Iar asta merită calculat înainte să ieși din reprezentanță cu mașina nouă.
Acest material are rol informativ și editorial. Nu înlocuiește consultanța juridică sau financiară de specialitate, iar regulile și interpretările pot varia în funcție de situația concretă și de forma de organizare. Pentru decizii legate de un contract de leasing, discută cu un avocat, un consultant financiar sau cu instituțiile competente.